

Areas de educación


Síguenos: 


Síguenos:
Síguenos:

Empresas Socias
Un espacio en el que podrán disfrutar de ventajas exclusivas e intercambiar conocimientos y experiencias.
Listado de Empresas Asociadas
Descubre las organizaciones que forman parte de nuestra red colaborativa.
Formación a Medida
Programas personalizados para fortalecer las capacidades de tu equipo.

 Blog
01 de Febrero de 2021
Amortizaciones: Aspectos financieros y fiscales.
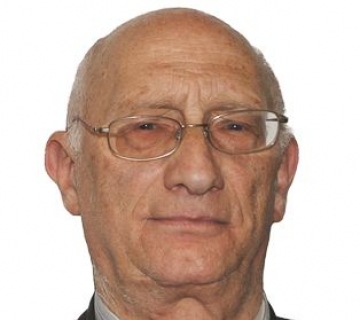
José Antonio de Echagüe Méndez de Vigo es Doctor en Derecho Financiero y Tributario y Licenciado en Ciencias Políticas, Económicas y Comerciales por la Universidad Complutense de Madrid. Cuenta con una amplia experiencia docente en instituciones como EOI Escuela de Negocios, Fundación INCYDE, Cámaras de Comercio y la Universidad Complutense de Madrid, donde fue profesor adjunto de la Cátedra de Hacienda Pública.
Es asesor financiero y tributario, socio-director de los despachos Iberinver y Euskalinver Abogados y consejero asesor en diversas empresas. Actualmente es profesor de ENAE Business School en el Máster en Dirección Económico Financiera.
Sumario:
¿Qué es la amortización del inmovilizado y cuáles son sus funciones?
Introducción a la Amortización
El significado de la expresión “amortización” adolece de polisemia, ya que con el mismo término se denominan conceptos diversos, lo que origina alguna confusión. Con el término “amortización” se hace alusión a varios significados no siempre coincidentes, siendo los más importantes (pero no únicos) los siguientes:
a) Financiero: la progresiva reducción de un préstamo o empréstito.
b) Económico y contable: la dotación como gasto de una parte de un activo o inversión que refleje su depreciación.
c) Fiscal: el ajuste de la base imponible del impuesto sobre beneficios de actividad económica (Impuesto sobre Sociedades; IRPF) por “amortización fiscal”.
Vamos a referirnos a los conceptos b y c, y a las relaciones entre ambos.
Definición de la amortización de bienes de inversión
La amortización desde el punto de vista económico es el reflejo contable de la depreciación técnica o económica de un bien de inversión, mediante el cual se va llevando periódicamente como gasto a la cuenta de resultados de la empresa una parte del valor de dicho activo, durante su “vida útil”, de manera que al final de la misma tal valor se haya recuperado, o lo que es lo mismo, quede “amortizado” o contabilizado por su valor residual, es decir, el valor de un inmovilizado al final de su vida útil.
Lo importante es darse cuenta de que este proceso contable supone, en primer lugar, la imputación en la cuenta de resultados de un gasto (la “dotación a amortizaciones”) que minora el resultado de la empresa. Pero no supone una salida de tesorería, ni minoración del llamado cash flow, por lo que es una forma de recuperación financiera de la inversión realizada.

Amortización en el Impuesto de Sociedades
Como es sabido, existen diferentes métodos de amortización, cuya utilización preferente depende de varios factores tecnológicos y económicos en los que no vamos ahora a detenernos, y que cada empresa debe adoptar según sus circunstancias técnicas y económicas.
La cuestión es que este proceso no es del todo libre. La autoridad tributaria - Hacienda en definitiva - limita las dotaciones a amortización de inversiones que la empresa puede realizar en cada ejercicio fiscal, ya tales dotaciones al reducir el resultado contable de la empresa reducen también la Base imponible del Impuesto de Sociedades o del IRPF y por ende la cuota a pagar por tal impuesto.
Para que la dotación sea considerada por Hacienda como “gasto fiscalmente deducible” exige que se realicen con unos métodos y dentro de límites y coeficientes máximos y mínimos establecidos en la normativa del Impuesto sobre Sociedades. Esta normativa se ha modificado a partir del 01/01/2015 por la Ley 27/32014 del Impuesto sobre Sociedades, en la que se establece una nueva tabla de coeficientes de amortización lineal. Las dotaciones que no se conformen a estas normas pueden no ser reconocidas por Hacienda como fiscalmente deducibles, aunque existe la posibilidad de pactar un plan de amortización ad hoc en ciertos casos.
Amortización libre o acelerada ¿Qué es y cuando aplicarla?.
Se denomina “amortización fiscal libre o acelerada” a la libertad de amortización en varios supuestos, que permiten reducir la base imponible del Impuesto sobre Sociedades (y en el IRPF en caso de empresarios individuales), y por tanto el impuesto a pagar. Esta amortización se aplica a activos afectos como actividades de I+D; inversiones de las sociedades laborales, pequeñas inversiones, y sobre todo a las “Empresas de Reducida Dimensión” (ERD) que son aquellas cuya cifra neta de negocio no supera 10 millones de euros.
En las ERD existen dos posibilidades:
- Amortización acelerada de nuevas inversiones, multiplicando por 2 los coeficientes lineales máximos según tablas (1,5 para “activos intangibles”).
- Amortización libre de inversiones ligadas a creación de empleo, de un máximo de 120.000 euros multiplicado por el incremento neto de plantilla de trabajadores en los doce meses anteriores, con mantenimiento de otros 24 meses.
Se puede aplicar tanto a inversiones en activos fijos adquiridos como a los que se operen en régimen de “leasing”.
Es importante reseñar que las amortizaciones libres o aceleradas no se contabilizan como gasto en la cuenta de pérdidas y ganancias, ni afectan directamente al resultado de la empresa. La misma sigue amortizando contablemente según su plan de amortización de activos. Las amortizaciones libres o aceleradas se realizan mediante ajustes negativos y positivos en la base imponible del Impuesto sobre Sociedades, que al modificar o diferir el importe del impuesto a pagar da lugar contablemente a una diferencia temporaria (“Impuesto Diferido o Anticipado”).

Por supuesto las amortizaciones libres o aceleradas darán lugar más adelante a ajustes positivos en la base imponible, ya que en definitiva, en cada ejercicio y en la vida útil de la inversión ha de cumplirse:
Amort. Contable acum.+ Amort. Fiscal acum. ≤ Valor inversión
Ejemplo
Sobre una inversión de 5.000 € amortizable (“vida útil”) en cinco años, la amortización contable sería de 200€ al año. Si aplicamos en primer año una “amortización libre total” es decir de + 800 €, el resultado sería el siguiente:
| Concepto | Año 1 | Año 2 | Año 3 | Año 4 | Año 5 | Total |
| Amort. Contable (AC) | 200 | 200 | 200 | 200 | 200 | 1.000 |
| Amort. Fiscal (AF) | 800 | -200 | -200 | -200 | -200 | 0 |
| AC+AF ≤ 1.000 (acumuladas) | 1.000 | 1.000 | 1.000 | 1.000 | 1.000 | 1.000 |
| Ajuste Base Imponible (BI) | -800 | 200 | 200 | 200 | 200 | 0 |
| Var. Impuesto a pagar (25%BI) | -200 | 50 | 50 | 50 | 50 | 0 |
La empresa ha recibido, en forma de menos impuesto, un “crédito” de Hacienda, de 200 en año 1, y lo ha “devuelto” en cuatro plazos anuales en forma de más impuesto. Siempre bajo la hipótesis de que en los años siguientes exista base imponible positiva suficiente. Pudiera “devolverse” en un plazo más dilatado si no se da tal caso. Para decirlo de forma simplificada solo se “devuelve” con beneficios futuros.
Esto es relevante, ya que permite un diferimiento de la carga impositiva, sin que la cuenta de resultados de la empresa resulte minorada, aspecto muy a tener en cuenta a efectos de imagen corporativa, financiera, y bancaria.
En definitiva, las amortizaciones libres o aceleradas suponen un efecto financiero de aplazamiento del impuesto; son un crédito fiscal, a tipo cero de interés y sin necesidad de aportar garantías, por lo que constituyen un instrumento fiscal y financiero a tener muy en cuenta en los planes de inversión y financiación de la empresa.
Fuente: Ley 27/2014, de 27 de noviembre (BOE 28/11/2014). Artículos 12; 101; 102; 103 y disposición adicional 13ª.
"Artículo extraído del Nº XX de la Revista de la Asociación de Antiguos Alumnos de ENAE Business School".

Autor: José Antonio de Echagüe Méndez de Vigo
Profesor de ENAE Business School.
Socio Director Iberinver Euskalinver
Consultores Financieros y Asesores Tributarios
Masters relacionados
Artículos recomendados
Escuelas de negocios en España: ¿Por qué elegir una especialización?
En el panorama empresarial actual, elegir una escuela de negocios en España puede ser un paso...
Curso de financiación de riesgos: Domina el venture capital y la inversión en startups
La financiación de riesgos, especialmente en el contexto del capital riesgo (Venture Capital), se...
Mejores MBA en España: descubre el International MBA de ENAE
Cursar un MBA es una de las decisiones más estratégicas que puede tomar un profesional que aspire a...
Categorias
También te podría interesar leer
El IVA (Impuesto sobre el Valor Añadido) es un tributo indirecto que grava el consumo de bienes y servicios en cada fase de producción y distribución, calculándose sobre el valor añadido en cada etapa de la cadena económica, según la Directiva 2006/...
La logística moderna es el conjunto de procesos, tecnologías y metodologías que permiten gestionar la cadena de suministro de forma integrada, eficiente y adaptable a un mercado globalizado. Abarca la planificación, implementación y control del...
La agilidad empresarial es la capacidad de una organización para anticipar, adaptarse y responder de forma eficiente a los cambios del entorno competitivo, tecnológico y social, ajustando sus estructuras, procesos y cultura con rapidez y coherencia...
