

Areas de educación


Síguenos: 


Síguenos:
Síguenos:

Empresas Socias
Un espacio en el que podrán disfrutar de ventajas exclusivas e intercambiar conocimientos y experiencias.
Listado de Empresas Asociadas
Descubre las organizaciones que forman parte de nuestra red colaborativa.
Formación a Medida
Programas personalizados para fortalecer las capacidades de tu equipo.

 Blog
08 de Octubre de 2026
Transmisiones patrimoniales: fiscalidad en inmuebles empresa
Sumario:
Las transmisiones patrimoniales son las transferencias onerosas de bienes y derechos entre particulares o empresas que, cuando tienen por objeto inmuebles, quedan sujetas al Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP-AJD), regulado en el Real Decreto Legislativo 1/1993, de 24 de septiembre, y gestionado por cada comunidad autónoma.
Si tu empresa ha comprado un local, está valorando una cesión de uso o acaba de recibir una herencia de inmuebles afectos a la actividad, probablemente ya sabes que la fiscalidad de estas operaciones no es sencilla. Los impuestos se superponen, los tipos varían por territorio y los plazos de autoliquidación no perdonan errores. En las próximas secciones te explicamos qué grava cada tributo, quién lo paga, cómo distinguir ITP de IVA y qué palancas de planificación puedes activar antes de cerrar cualquier operación inmobiliaria. Sigue leyendo para tener el mapa completo.
Qué son las transmisiones patrimoniales en el ámbito empresarial
Una transmisión patrimonial se produce cuando una empresa adquiere, vende, cede o constituye derechos sobre un inmueble a título oneroso. La clave fiscal está en el tipo de inmueble y en la condición del transmitente: si el vendedor es un empresario o profesional que actúa en el ejercicio de su actividad y el bien es nuevo, la operación queda sujeta a IVA. Si el bien es de segunda transmisión (o el vendedor no actúa como empresario), el impuesto aplicable es el ITP. Ambos tributos son incompatibles en una misma operación, lo que convierte la correcta calificación del acto en el primer paso crítico de cualquier análisis fiscal.
El impacto práctico es inmediato: un error en esa calificación puede suponer pagar el impuesto equivocado, incurrir en recargos por presentación extemporánea ante la hacienda autonómica correspondiente o perder el derecho a deducir el IVA soportado. Por eso, antes de formalizar cualquier escritura, conviene tener claro el régimen aplicable.
Impuestos que afectan a las transmisiones patrimoniales inmobiliarias
Dependiendo de la naturaleza de la operación y del perfil del sujeto pasivo, pueden concurrir hasta cuatro figuras impositivas distintas. Conocerlas en conjunto permite anticipar la carga fiscal total y diseñar la operación de forma eficiente.
1. ITP: el tributo central en transmisiones de inmuebles usados
El Impuesto sobre Transmisiones Patrimoniales grava la compraventa de inmuebles de segunda mano, la constitución de derechos reales (usufructo, servidumbre, hipoteca) y determinados arrendamientos y concesiones administrativas. Es un tributo indirecto, cedido a las comunidades autónomas, que fijan libremente su tipo impositivo dentro del marco estatal. En la práctica, los tipos oscilan entre el 6% y el 10% sobre el valor real de la operación, aunque algunas regiones aplican tipos reducidos para ciertos colectivos o usos.
El sujeto pasivo es siempre el adquirente o beneficiario del derecho transmitido, con independencia de lo que pacten las partes en el contrato privado. El plazo general de autoliquidación es de treinta días hábiles desde el otorgamiento de la escritura pública. La siguiente tabla recoge los supuestos más frecuentes en entornos empresariales:
| Operación | Impuesto aplicable | Sujeto pasivo |
|---|---|---|
| Compraventa de inmueble nuevo (primera entrega) | IVA | Comprador |
| Compraventa de inmueble usado | ITP | Comprador |
| Constitución de usufructo o servidumbre | ITP | Beneficiario |
| Arrendamiento sujeto a ITP | ITP | Arrendatario |
| Concesión administrativa sobre inmueble | ITP | Concesionario |
2. Impuesto sobre Sociedades: tributación del beneficio inmobiliario
Cuando una empresa obtiene una plusvalía por la venta de un inmueble afecto a su actividad, esa ganancia se integra en la base imponible del Impuesto sobre Sociedades al tipo general del 25%. Si el inmueble se destina al arrendamiento, los rendimientos también tributan por este impuesto, aunque existen deducciones específicas para las entidades cuya actividad principal es el arrendamiento de bienes inmuebles.
Un aspecto relevante para la planificación es la amortización: los inmuebles de uso empresarial pueden amortizarse fiscalmente, reduciendo la base imponible año a año. La correcta determinación del valor de adquisición y de la vida útil fiscal del activo tiene un impacto directo en la tributación diferida.
3. IBI: el gravamen local recurrente
El Impuesto sobre Bienes Inmuebles es un tributo municipal de devengo anual que grava la titularidad registral del inmueble. Su base imponible es el valor catastral y el tipo lo fija cada ayuntamiento dentro de los márgenes establecidos por la Ley Reguladora de Haciendas Locales. En transmisiones inmobiliarias, la pregunta frecuente es quién lo paga el año de la venta: salvo pacto en contrario, corresponde al titular a 1 de enero, aunque es habitual prorratearlo entre comprador y vendedor en la escritura.
4. IRNR: cuando el propietario no reside en España
Las empresas no residentes que obtienen rendimientos de inmuebles situados en España (por arrendamiento o por su transmisión) tributan por el Impuesto sobre la Renta de No Residentes. El tipo aplicable varía: el 19% para residentes en la Unión Europea o el Espacio Económico Europeo, y el 24% para el resto. Además, el adquirente residente en España está obligado a practicar una retención del 3% sobre el precio de compra cuando el vendedor no reside en el país, con carácter de pago a cuenta del IRNR del transmitente.
Quien se forma en fiscalidad avanzada aprende a identificar rápidamente cuál de estas figuras activa cada operación. El Máster en Asesoría Fiscal de ENAE Business School trabaja precisamente este tipo de análisis con casos reales, combinando normativa estatal, autonómica y comunitaria.
Claves de planificación fiscal en transmisiones patrimoniales
La planificación no consiste en eludir impuestos, sino en estructurar la operación de forma que se apliquen los beneficios fiscales a los que la empresa tiene derecho y se eviten errores que generan contingencias. Hay varias palancas que conviene revisar antes de cualquier transmisión inmobiliaria de cierta envergadura.
- Elección de la forma jurídica de la operación: No es lo mismo transmitir un inmueble directamente que transmitir las participaciones de la sociedad que lo posee: en el segundo caso, la operación puede quedar exenta de ITP (aunque puede tributar por IRPF o IS en sede del vendedor). Esta distinción es objeto de frecuentes comprobaciones por parte de las haciendas autonómicas.
- Valoración del inmueble: La base imponible del ITP es el valor de referencia aprobado por la Dirección General del Catastro desde enero de 2022 (Ley 11/2021), salvo que el valor declarado sea superior. Si el valor de referencia es impugnable (por no reflejar el valor real de mercado), el contribuyente tiene derecho a recurrir, pero debe hacerlo dentro de los plazos y con soporte técnico adecuado.
- Revisión de beneficios autonómicos: Algunas comunidades autónomas aplican tipos reducidos o bonificaciones en el ITP para determinadas operaciones: transmisiones entre familiares, adquisición de vivienda habitual, operaciones de reestructuración empresarial o inmuebles en zonas rurales. Ignorar estos beneficios equivale a tributar de más.
Obligaciones formales que no pueden ignorarse
Más allá del cálculo del impuesto, las transmisiones patrimoniales generan un conjunto de obligaciones formales cuyo incumplimiento tiene consecuencias directas. Te resumimos las más relevantes para entornos empresariales:
- Autoliquidación y pago en plazo: el modelo correspondiente (600 en la mayoría de comunidades autónomas) debe presentarse ante la hacienda autonómica en el plazo de treinta días hábiles desde el acto o contrato. El retraso genera recargos que oscilan entre el 5% y el 20% más intereses de demora.
- Inscripción registral: el Registro de la Propiedad exige acreditar el pago o la exención del ITP antes de practicar cualquier inscripción. Sin ese justificante, la transmisión no accede al Registro, con las implicaciones de seguridad jurídica que eso conlleva.
- Conservación de documentación: escrituras, autoliquidaciones y justificantes de pago deben conservarse durante el plazo de prescripción tributaria (cuatro años con carácter general, aunque puede interrumpirse por actuaciones de la Administración).
- Comunicación de la variación catastral: tras la transmisión, el nuevo titular debe comunicar el cambio de titularidad al catastro para que el IBI se gire correctamente en ejercicios posteriores.
Gestionar correctamente estas obligaciones es parte del trabajo cotidiano de un asesor fiscal especializado en inmuebles. El Máster en Asesoría Fiscal de ENAE Business School forma profesionales capaces de acompañar al cliente en todo el ciclo de la operación, desde la due diligence fiscal previa hasta el cierre registral y la planificación del IS del ejercicio.
Preguntas frecuentes sobre transmisiones patrimoniales
¿Qué operaciones están sujetas al ITP en el ámbito empresarial?
Las compraventas de inmuebles usados, la constitución de derechos reales como usufructo o servidumbre, determinados arrendamientos y las concesiones administrativas sobre bienes inmuebles pueden quedar sujetas a ITP. La clave es que la operación no esté ya gravada por IVA, ya que ambos tributos son incompatibles en una misma transmisión.
¿Cómo se distingue si una transmisión tributa por IVA o por ITP?
El criterio principal es la condición del transmitente y el tipo de bien: si es un empresario o profesional que actúa en el ejercicio de su actividad y el bien es de primera entrega, tributa por IVA. Si el bien es de segunda o ulterior transmisión, o el vendedor no actúa como empresario, la operación queda sujeta a ITP. En algunos casos, el sujeto pasivo puede renunciar a la exención de IVA si se cumplen determinados requisitos.
¿Quién está obligado a pagar el ITP en una compraventa inmobiliaria?
El sujeto pasivo es el adquirente del bien o el beneficiario del derecho real constituido. Esto es así con independencia de lo que las partes hayan pactado en contrato privado, ya que esos pactos no son oponibles a la Administración tributaria.
¿Cómo afecta la normativa autonómica al tipo impositivo del ITP?
Cada comunidad autónoma fija su propio tipo dentro del marco estatal: los tipos generales oscilan entre el 6% y el 10%, pero existen tipos reducidos para determinadas operaciones o colectivos. Antes de cualquier transmisión, conviene consultar la web de la hacienda autonómica competente o contar con asesoría fiscal especializada en el territorio donde radica el inmueble.
¿Qué consecuencias tiene no autoliquidar el ITP en plazo?
El retraso en la presentación genera recargos por presentación extemporánea (del 5% al 20% según el tiempo transcurrido) más intereses de demora. Si la Administración detecta la operación sin declarar antes de que el contribuyente la regularice, se añaden sanciones que pueden suponer entre el 50% y el 150% de la cuota no ingresada.
¿Qué obligaciones fiscales tiene una empresa extranjera que vende un inmueble en España?
Debe tributar por el IRNR sobre la ganancia patrimonial obtenida. Además, el comprador residente en España está obligado a retener el 3% del precio y a ingresarlo en la Agencia Tributaria como pago a cuenta del impuesto del vendedor no residente. Si la retención supera la cuota final del IRNR, el vendedor puede solicitar la devolución del exceso.
¿Puede una empresa recurrir el valor de referencia catastral si considera que no refleja el valor real?
Sí. Desde la entrada en vigor de la Ley 11/2021, el valor de referencia del Catastro es la base imponible del ITP, salvo que el valor declarado sea superior. Si el contribuyente considera que ese valor de referencia no se corresponde con el valor real de mercado, puede impugnarlo a través del procedimiento de rectificación de autoliquidación o en vía de gestión, aportando una tasación pericial que lo acredite.
Especialista en contenidos, relaciones públicas y email marketing en ENAE, con más de 5 años de experiencia en el sector educativo y en formación ejecutiva. Su trabajo combina la creación de contenidos estratégicos, la gestión de relaciones con medios y la implementación de campañas de email marketing y automatización, siempre orientadas a generar impacto, atraer nuevos alumnos y mejorar la satisfacción de los estudiantes.
Apasionada por la comunicación eficaz y la innovación digital, diseña y gestiona customer journeys que conectan con la audiencia, optimizan la experiencia del usuario y refuerzan la reputación de la escuela. Su enfoque integra SEO, storytelling y análisis de métricas, asegurando que cada contenido cumpla su objetivo, aporte valor real al lector y contribuya a la captación y fidelización de alumnos.
Masters relacionados
Artículos recomendados
Área
También te podría interesar leer
Las alternativas tecnológicas para la personalización son el conjunto de soluciones digitales (sistemas de inteligencia artificial, entornos de realidad virtual y aumentada, y plataformas de análisis de datos) que permiten adaptar contenidos,...
El reporting financiero es el proceso sistemático mediante el cual una organización recopila, analiza y presenta su información económica con el objetivo de reflejar su situación financiera, su rendimiento y sus riesgos, facilitando así la toma de...
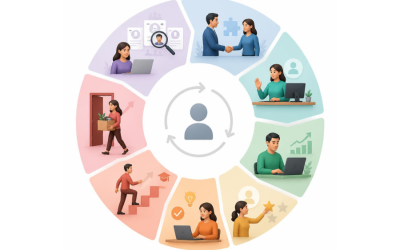
El ciclo de vida del empleado es el conjunto de etapas que una persona atraviesa durante su relación profesional con una organización, desde el primer contacto como candidata hasta su salida y la gestión posterior como exempleada. Según la Society...
