

Areas de educación


Síguenos: 


Síguenos:
Síguenos:

Empresas Socias
Un espacio en el que podrán disfrutar de ventajas exclusivas e intercambiar conocimientos y experiencias.
Listado de Empresas Asociadas
Descubre las organizaciones que forman parte de nuestra red colaborativa.
Formación a Medida
Programas personalizados para fortalecer las capacidades de tu equipo.

 Blog
06 de Octubre de 2026
Reporting financiero: qué es y cómo impulsa la estrategia
Sumario:
El reporting financiero es el proceso sistemático mediante el cual una organización recopila, analiza y presenta su información económica con el objetivo de reflejar su situación financiera, su rendimiento y sus riesgos, facilitando así la toma de decisiones fundamentadas por parte de la dirección, los inversores y otras partes interesadas.
Si trabajas en finanzas, controlas de gestión o diriges una organización, probablemente ya sabes que no basta con cerrar los números: lo que marca la diferencia es saber leerlos, interpretarlos y convertirlos en acción. En este artículo encontrarás una visión práctica del reporting financiero, desde sus componentes y KPIs hasta las herramientas que lo transforman en una palanca estratégica real. Sigue leyendo si quieres entender por qué las empresas que más crecen no improvisan sus decisiones financieras.
Qué es el reporting financiero y qué información comprende
El reporting financiero va bastante más allá de un conjunto de tablas con cifras contables. Su valor reside en construir una narrativa coherente sobre la salud económica de la organización, combinando datos históricos con proyecciones y análisis de desviaciones que permiten anticiparse a los problemas antes de que se agraven.
En términos prácticos, un sistema de reporting financiero robusto integra tres documentos contables fundamentales: la cuenta de resultados, que mide la rentabilidad en un periodo determinado; el balance de situación, que refleja la estructura patrimonial en una fecha concreta; y el estado de flujos de efectivo, que muestra cómo entra y sale la liquidez. Sobre estos pilares se construyen los análisis de KPIs, las comparativas interanuales y los informes específicos para cada nivel de la organización.
La periodicidad y el destinatario condicionan el formato y el nivel de detalle. Los informes de gestión, mensuales y responsabilidad del área financiera, alimentan el seguimiento operativo. Los informes para dirección, trimestrales, apoyan la planificación a medio plazo. El informe anual, auditado y presentado ante la Junta General de Accionistas, responde a exigencias normativas y de transparencia.
Los KPIs esenciales en el reporting financiero
Elegir bien los indicadores es tan importante como construir bien los informes. Un exceso de métricas genera ruido; una selección insuficiente deja puntos ciegos. Los KPIs financieros más utilizados en entornos directivos responden a cuatro dimensiones: rentabilidad, liquidez, eficiencia y estructura de capital.
| Componente | Objetivo principal | KPIs relevantes | Frecuencia recomendada |
|---|---|---|---|
| Cuenta de resultados | Medir rentabilidad y eficiencia | EBITDA, margen operativo, beneficio neto, variación interanual | Mensual / trimestral |
| Balance de situación | Analizar solvencia y liquidez | Liquidez corriente, ratio de endeudamiento, activo circulante | Trimestral / anual |
| Estado de flujos de efectivo | Controlar la generación y uso de caja | Cash flow operativo, ciclo de conversión de efectivo | Mensual / trimestral |
El EBITDA sigue siendo el indicador de referencia para comparar rentabilidad operativa entre empresas o periodos, al neutralizar el efecto de la estructura financiera y fiscal. El ciclo de conversión de efectivo, en cambio, es un indicador menos visible pero tremendamente revelador de la eficiencia operativa: mide cuántos días tarda la empresa en convertir sus inversiones en inventario y cobros en liquidez real.
Quienes se forman en programas especializados en dirección financiera aprenden a seleccionar los KPIs en función del modelo de negocio, no a aplicar listados genéricos. Esa capacidad de criterio es la que distingue un buen analista de un director financiero estratégico.
Cómo integrar el reporting financiero en la estrategia empresarial
Un reporting financiero desconectado de los objetivos estratégicos es un informe de cumplimiento, no una herramienta de dirección. La integración estratégica implica diseñar los informes a partir de las preguntas que realmente importan a la dirección: ¿estamos cumpliendo los objetivos de rentabilidad por línea de negocio?, ¿dónde se concentra el riesgo de liquidez?, ¿qué unidades están consumiendo capital por encima de lo presupuestado?
Este enfoque exige alinear el cuadro de indicadores con el plan estratégico, establecer umbrales de alerta y revisar periódicamente la relevancia de las métricas elegidas. Un KPI que fue útil en la fase de expansión puede no serlo en una etapa de consolidación.
Herramientas tecnológicas para un reporting financiero eficiente
La digitalización ha reconfigurado completamente el proceso de elaboración de informes financieros. Lo que antes requería semanas de consolidación manual ahora puede automatizarse mediante plataformas de Business Intelligence que integran datos de múltiples fuentes y actualizan los paneles en tiempo real.
| Herramienta | Caso de uso principal | Ventaja clave |
|---|---|---|
| Power BI | Análisis de grandes volúmenes de datos financieros | Integración nativa con ERP y fuentes externas; visualización interactiva |
| Qlik Sense | Cuadros de mando personalizados para dirección | Flexibilidad en el modelado de datos y análisis asociativo |
| SAP Analytics Cloud | Planificación financiera integrada con reporting | Conexión directa con módulos SAP FI/CO para consolidaciones complejas |
Para que estas herramientas sean realmente útiles, el proceso técnico previo es tan importante como la visualización final. Integrar datos desde sistemas ERP, tesorería y CRM; aplicar procesos ETL (extracción, transformación y carga) para homogeneizar la información; y establecer controles automatizados de validación son pasos imprescindibles para garantizar la fiabilidad de los informes.
Un panel de control en Power BI, por ejemplo, puede mostrar la evolución mensual del EBITDA con alertas automáticas cuando el valor cae por debajo de un umbral definido, cruzar la liquidez corriente con el calendario de vencimientos o visualizar la composición del endeudamiento por tramo y tipo de instrumento. La visualización no simplifica la información: la hace accionable.
Cumplimiento normativo y fiabilidad del reporting financiero
El reporting financiero opera dentro de marcos regulatorios que condicionan tanto su contenido como su presentación. En España, el Plan General de Contabilidad (PGC) es la referencia principal para la elaboración de las cuentas anuales. Las empresas con actividad internacional o cotizadas en mercados de valores están sujetas además a las Normas Internacionales de Información Financiera (NIIF), cuyo objetivo es garantizar la comparabilidad y la transparencia de los estados financieros a escala global.
El cumplimiento normativo no es solo una obligación legal: es un factor de confianza para inversores, entidades financieras y socios comerciales. Un reporting que no respeta los estándares aplicables compromete la credibilidad de toda la información que contiene, independientemente de su calidad técnica.
Formación especializada en reporting financiero
Dominar el reporting financiero exige combinar conocimientos contables sólidos con capacidad analítica, criterio estratégico y manejo de herramientas de visualización. Es un perfil muy demandado en departamentos financieros, controlling y dirección general de empresas medianas y grandes.
El Máster en Finanzas, Fintech y Control Estratégico de ENAE Business School forma profesionales capaces de diseñar e interpretar sistemas de reporting financiero integrados con la estrategia de negocio. El programa combina fundamentos de análisis financiero con el manejo de herramientas de Business Intelligence, planificación y control de gestión, preparando a los participantes para asumir roles de responsabilidad en entornos financieros complejos.
Preguntas frecuentes sobre reporting financiero
¿Qué diferencia hay entre reporting financiero y contabilidad?
La contabilidad registra y clasifica las transacciones económicas siguiendo normas específicas. El reporting financiero transforma esa información en informes estructurados orientados a la toma de decisiones. La contabilidad es la materia prima; el reporting, el producto elaborado para la dirección.
¿Cuáles son los componentes básicos del reporting financiero?
Los tres documentos fundamentales son la cuenta de resultados, el balance de situación y el estado de flujos de efectivo. Sobre ellos se construyen los análisis de KPIs, las proyecciones y los informes de desviaciones frente al presupuesto.
¿Con qué frecuencia debe elaborarse el reporting financiero?
Depende del destinatario y el propósito. Los informes de gestión operativa suelen ser mensuales; los informes para la dirección, trimestrales; y el informe anual cumple funciones normativas y de rendición de cuentas ante accionistas y organismos reguladores.
¿Qué KPIs son imprescindibles en un informe financiero para dirección?
Los más utilizados son el EBITDA, el margen operativo, la liquidez corriente, el ROE y el ciclo de conversión de efectivo. La selección final debe adaptarse al modelo de negocio y a los objetivos estratégicos de cada organización en cada etapa.
¿Cómo se garantiza la fiabilidad de los datos en el reporting financiero?
Mediante la integración de datos desde sistemas ERP y tesorería, la aplicación de procesos ETL para depurar y homogeneizar la información, y controles automatizados de validación y conciliación que detecten inconsistencias antes de que lleguen al informe final.
¿Qué normativa regula el reporting financiero en España?
El Plan General de Contabilidad (PGC) es el marco de referencia para las empresas españolas. Las compañías con actividad internacional o cotizadas también aplican las Normas Internacionales de Información Financiera (NIIF), que buscan garantizar la comparabilidad y la transparencia a nivel global.
¿Para qué sirve la visualización de datos en el reporting financiero?
La visualización convierte información financiera compleja en paneles interactivos que facilitan la detección de tendencias, anomalías y alertas tempranas. Mejora la comunicación con la dirección y permite tomar decisiones con mayor rapidez y precisión.
Especialista en contenidos, relaciones públicas y email marketing en ENAE, con más de 5 años de experiencia en el sector educativo y en formación ejecutiva. Su trabajo combina la creación de contenidos estratégicos, la gestión de relaciones con medios y la implementación de campañas de email marketing y automatización, siempre orientadas a generar impacto, atraer nuevos alumnos y mejorar la satisfacción de los estudiantes.
Apasionada por la comunicación eficaz y la innovación digital, diseña y gestiona customer journeys que conectan con la audiencia, optimizan la experiencia del usuario y refuerzan la reputación de la escuela. Su enfoque integra SEO, storytelling y análisis de métricas, asegurando que cada contenido cumpla su objetivo, aporte valor real al lector y contribuya a la captación y fidelización de alumnos.
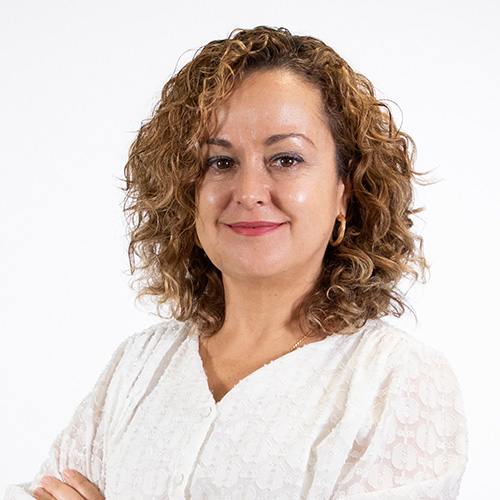
Nieves Ibáñez Carpena es Doctora en Ciencias de la Empresa por la Universidad de Murcia, título que obtuvo tras la defensa de su tesis doctoral titulada “Utilidad de la Información Contable y del Plan de Actuación en las Fundaciones”. Posee un Máster en Dirección de Empresas (Executive MBA) por ENAE Business School y es Licenciada en Ciencias Económicas y Empresariales por la misma universidad.
Actualmente, ejerce como Directora Financiera de la Fundación Universidad Empresa de la Región de Murcia y de ENAE Business School, funciones que combina con su labor como Profesora Asociada en el Departamento de Economía Financiera y Contabilidad de la Universidad de Murcia, donde imparte docencia con enfoque riguroso y aplicado.
En el ámbito docente, imparte asignaturas como Presupuestos y Planificación Financiera, Fundamentos de Contabilidad y Contabilidad de Costes en diversos másteres y programas ejecutivos. Además, forma parte del tribunal evaluador de proyectos finales de las áreas de Dirección Financiera y Dirección de Empresas, contribuyendo activamente a la calidad académica de los trabajos de fin de máster. Es también miembro del Colegio de Economistas, entidad con la que colabora activamente.
En el ámbito profesional, ha trabajado con la Central de Balances de la Región de Murcia, desarrollando tareas de control, análisis y procesamiento de cuentas anuales de empresas regionales. Además, fue Gerente de Modaval, empresa dedicada a la comercialización de prendas de vestir, adquiriendo experiencia en el sector textil. Ha cursado formación en instituciones internacionales, como el programa “English Language and Economics” en la University of Exeter, y ha participado en congresos y eventos académicos especializados.
Artículos y otras publicaciones de Nieves Ibáñez Carpena
A lo largo de su carrera investigadora, ha publicado diversos trabajos centrados en la contabilidad, la eficiencia del tercer sector y la función financiera en contextos de transformación. Entre sus principales aportaciones se encuentran:
Tesis doctoral: Utilidad de la Información Contable y del Plan de Actuación en las Fundaciones – Universidad de Murcia. Análisis del uso y valor de la información contable en el ámbito fundacional.
Determinantes de la eficiencia en las fundaciones españolas – Estudio sobre factores estructurales que inciden en el rendimiento operativo de las fundaciones.
El plan de actuación en las fundaciones: apoyo público para su elaboración y medidas de impacto – Reflexión sobre el rol del plan de actuación como herramienta estratégica en la gestión fundacional.
El rol de los directores financieros en la transformación digital – Publicado en La Verdad, este artículo analiza cómo los CFO están asumiendo un papel clave en la evolución digital de las organizaciones.
La combinación entre su experiencia académica, proyección investigadora y práctica profesional convierte a Nieves Ibáñez en una referente en los campos de la contabilidad aplicada, la gestión financiera estratégica y la eficiencia en entidades sin ánimo de lucro.
Masters relacionados

Artículos recomendados
Área
También te podría interesar leer
El ciclo de vida del empleado es el conjunto de etapas que una persona atraviesa durante su relación profesional con una organización, desde el primer contacto como candidata hasta su salida y la gestión posterior como exempleada. Según la Society...
El contador público, en su rol de asesor fiscal, es el profesional especializado en interpretar y aplicar la normativa tributaria para optimizar la situación fiscal de empresas y particulares dentro del marco legal vigente. Según el Instituto de...
La comunicación efectiva es el proceso mediante el cual un emisor transmite un mensaje con claridad suficiente para que el receptor lo comprenda, interprete y pueda actuar en consecuencia, ajustando el contenido, el canal y el tono a las...
